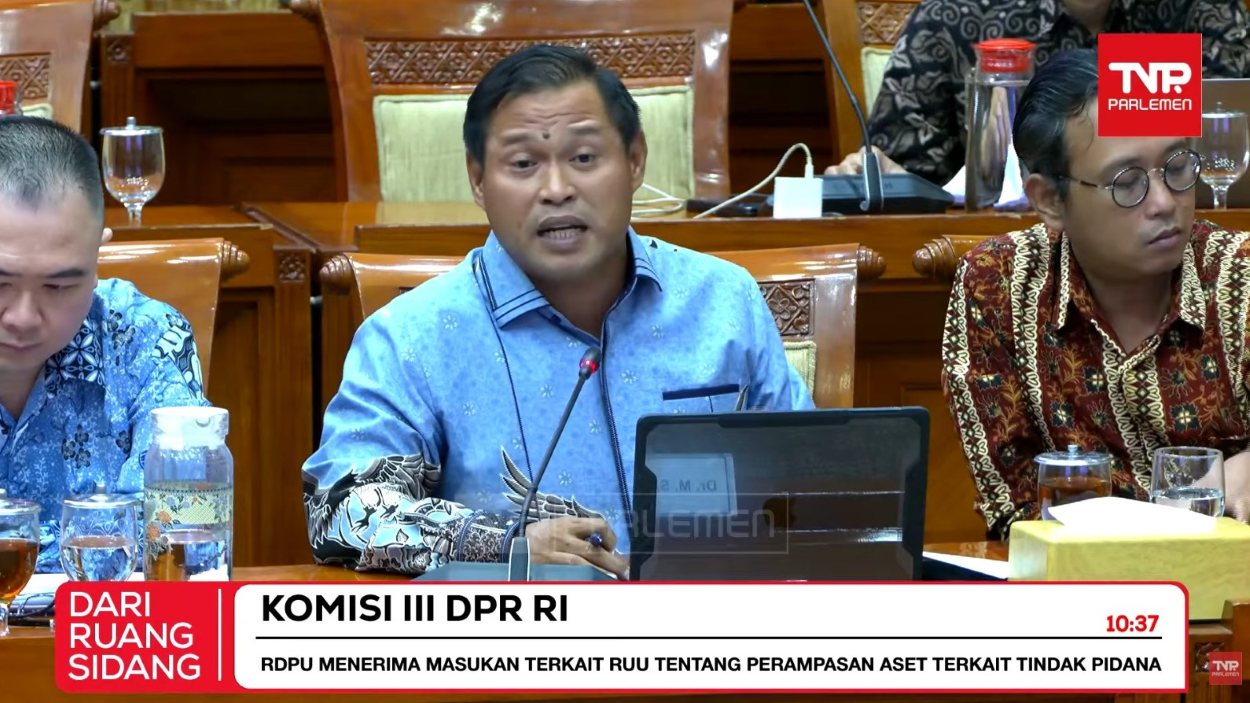
Foto: Youtube TVR TV Parlemen.
Akademisi Fakultas Hukum Universitas Jayabaya Said Bakhri mengusulkan agar Rancangan Undang-Undang (RUU) Perampasan Aset memberikan batasan yang jelas dan terukur terhadap aset yang berasal dari tindak pidana pajak. Salah satu aspek yang perlu diatur secara tegas adalah nominal besaran pelanggaran yang dapat menjadi dasar perampasan aset.
“Perlu ada batasan yang nantinya dapat menjadi salah satu catatan terkait besaran/nominal pelanggaran yang dilakukan. Karena kalau tidak, akan ada celah baru dan penerapannya menimbulkan ketidakjelasan dalam penegakan hukum di bidang perpajakan,” jelas Said dalam Rapat Bersama Komisi III DPR terkait masukan terhadap RUU Perampasan Aset, Senin (28/9/2026).
Selain nominal aset rampasan, Said juga mengusulkan perluasan ruang lingkup perampasan aset diikuti dengan batasan yang tegas. Menurutnya, aset yang menjadi objek perampasan harus memiliki keterkaitan yang jelas dengan tindak pidana yang dilakukan.
“Yang terakhir, ruang lingkup harus tepat dan terukur. Kami mendorong agar aset hasil tindak pidana dalam RUU Perampasan Aset mencakup hasil tindak pidana lain selain tindak pidana korupsi yang merugikan masyarakat. Perluasan ruang lingkup terhadap aset hasil tindak pidana lain harus disertai dengan batasan yang tegas agar tidak menyeret harta yang diperoleh secara sah. Pembuktian dapat dilakukan melalui mekanisme in rem, yaitu perampasan aset tanpa didahului putusan berkekuatan hukum tetap, maupun in personam, yaitu perampasan aset yang didahului putusan berkekuatan hukum tetap,” tegas Said.
Lebih lanjut, Said menilai rumusan RUU Perampasan Aset perlu menghindari ketentuan yang terlalu luas dan multitafsir. Adapun batasan mengenai deskripsi tindak pidana, aset yang dapat dirampas, dasar pembuktian, dan kewenangan aparat penegak hukum perlu dirumuskan secara jelas.
“Hasil tindak pidananya dirampas dan hak masyarakat dipulihkan pada saat yang sama, warga yang tidak bersalah harus dilindungi oleh hukum,” tegas Said.
Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami