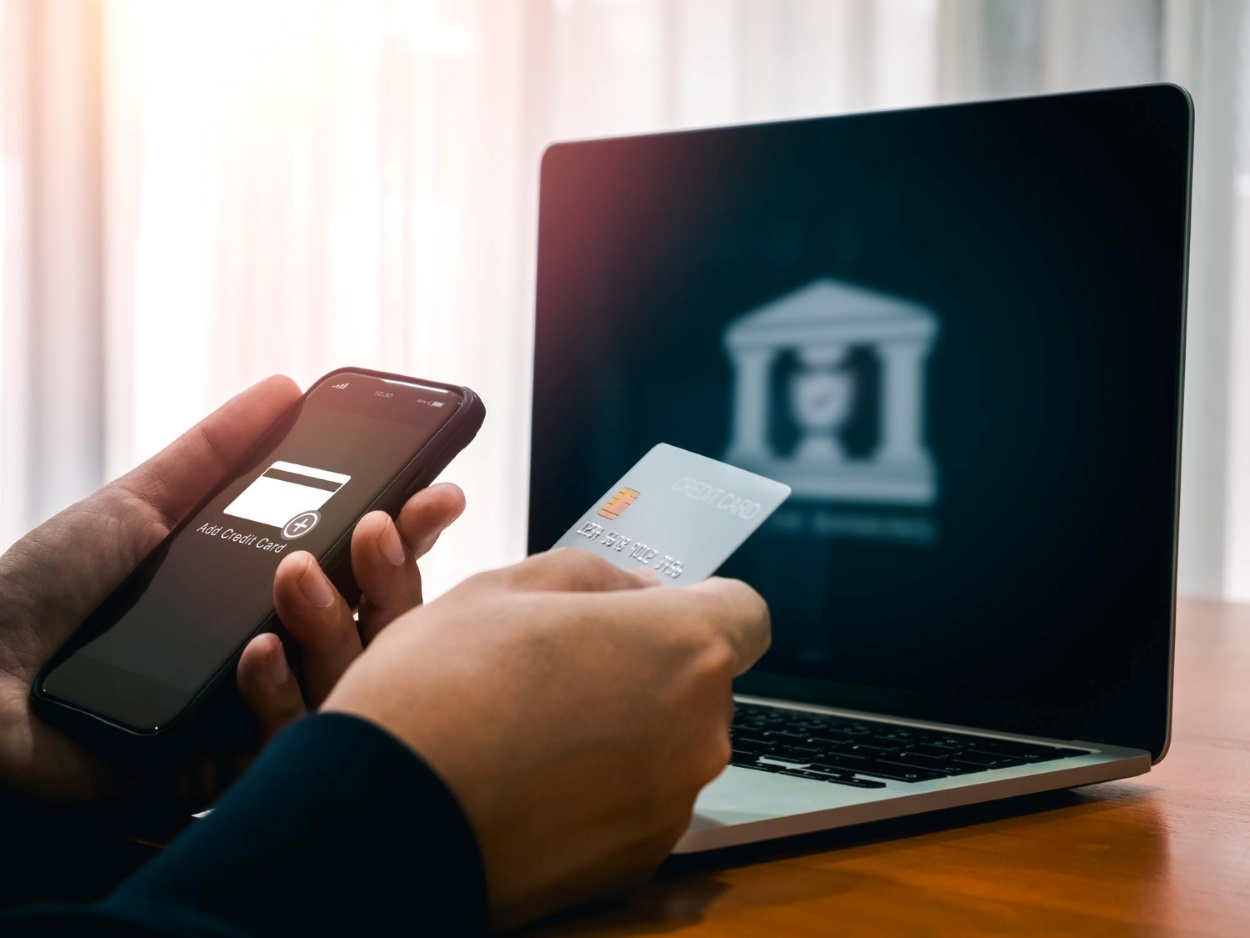
Direktorat Jenderal Pajak (DJP) melalui siaran pers yang diterbitkan pada Kamis (1/10/2026) mengumumkan bahwa Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN) telah resmi diterapkan sejak 25 September 2026. Sistem tersebut diterapkan sebagai mekanisme baru untuk memungut Pajak Pertambahan Nilai (PPN) atas barang dan jasa digital dari luar negeri yang dimanfaatkan oleh konsumen di Indonesia, selain skema PPN PMSE.
Sebelum resmi diterapkan, mekanisme SPP-TDLN telah melewati tahap pengujian teknis dan masa penyesuaian. Pada tahap awal, pemerintah menunjuk 6 lembaga keuangan sebagai pemungut pajak, yakni Bank Rakyat Indonesia, Bank Mandiri, Bank Negara Indonesia, Bank Tabungan Negara, Bank Syariah Indonesia, dan LinkAja. Saat ini, pemerintah juga tengah menyiapkan lembaga keuangan lainnya untuk ditunjuk sebagai pemungut pajak pada tahap selanjutnya.
Direktur Jenderal Pajak Bimo Wijayanto mengungkapkan bahwa penerapan SPP-TDLN menjadi penting seiring dengan terus meningkatnya konsumsi produk digital impor. "Transaksi digital lintas negara terus berkembang dan semakin banyak barang dan jasa digital dari luar negeri yang dimanfaatkan oleh konsumen di Indonesia," ujarnya. Ia menambahkan bahwa SPP-TDLN menjadi bagian dari upaya pemerintah untuk memastikan pemungutan PPN dapat mengikuti perkembangan sistem pembayaran modern.
Kebijakan ini merupakan tindak lanjut dari Peraturan Menteri Keuangan Nomor 49 Tahun 2026. DJP menegaskan bahwa SPP-TDLN bukan merupakan jenis pajak baru dan tidak mengubah besaran tarif PPN yang berlaku. Kebijakan ini berfokus pada perbaikan tata cara administrasi agar pemungutan PPN atas konsumsi produk digital impor dapat berjalan lebih teratur dan efektif.
Dalam pelaksanaannya, SPP-TDLN memanfaatkan data dari sistem pembayaran untuk mengidentifikasi transaksi luar negeri yang memenuhi kriteria perpajakan. Skema tersebut dirancang agar tidak menimbulkan pemungutan pajak berganda atas satu transaksi yang sama.
Untuk mengelaborasi Kebutuhan Pajak Anda dan mendapatkan gambaran ruang lingkup silakan berdiskusi atau menjadwalkan pertemuan dengan tim konsultan kami